こんにちは。
元消防士の「シロ助」です。
消防士として20年以上勤務する中で、私自身も将来への備えとして財形貯蓄を続けてきました。
給与天引きで自動的に貯められる財形貯蓄は、貯蓄が苦手な人でも続けやすい制度です。
一方で、近年は新NISAのスタートにより、資産形成の選択肢が広がりました。
「財形貯蓄だけで十分なのか」
「新NISAも始めた方がいいのか」
と悩んでいる方も多いのではないでしょうか。
この記事では、私自身の経験と制度の特徴をもとに、それぞれのメリット・デメリットを比較し、消防士や公務員におすすめの資産形成について分かりやすく解説します。
結論:財形貯蓄と新NISAは目的を分けて活用するのがおすすめ
私自身が20年以上お金を管理してきて感じるのは、財形貯蓄と新NISAは競合する制度ではなく、それぞれ役割が異なる制度だということです。
財形貯蓄は給与天引きによって着実に現金を準備できる制度です。
一方、新NISAは長期・積立・分散投資を活用し、将来の資産形成を目指す制度です。
生活防衛資金は財形貯蓄など安全性の高い方法で確保し、長期的な資産形成は新NISAを活用するなど、自分の家計に合わせて組み合わせることが大切です。
※投資には元本割れのリスクがあります。投資判断はご自身で行ってください。
理由:低金利と物価上昇を考えると資産形成の方法を見直す時代だから
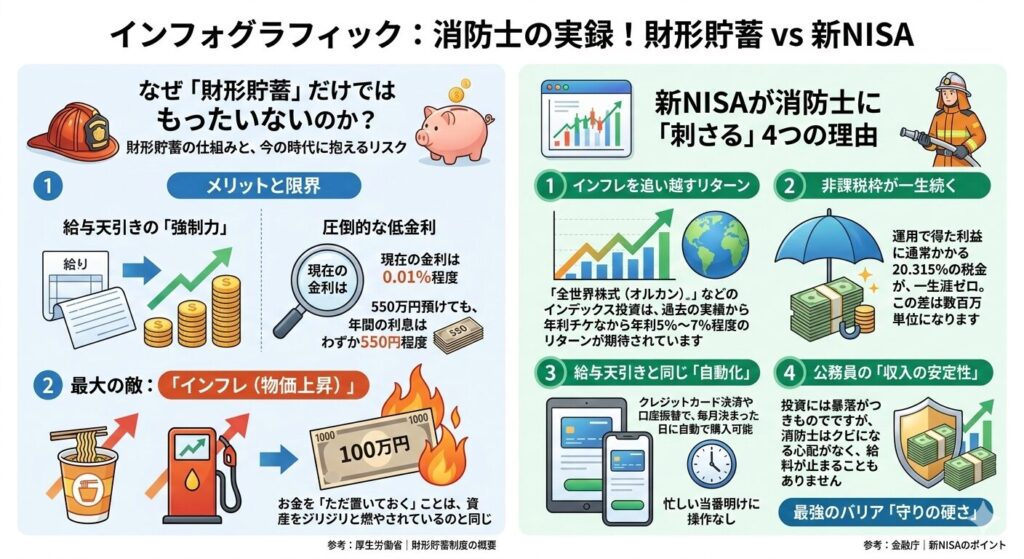
財形貯蓄は給与から自動的に積み立てられるため、計画的に貯蓄しやすい制度です。
一方で、近年は低金利が続いており、預貯金だけでは資産が大きく増えにくい状況となっています。
さらに物価が上昇すると、同じ金額でも購入できる商品の量が減るため、お金の価値が相対的に下がる可能性があります。
そのため、「現金で備える部分」と「長期運用で育てる部分」を分けて考える家庭が増えています。
私自身も家計を見直す中で、この考え方が将来への安心につながると感じました。
具体:財形貯蓄のメリット
例①:財形貯蓄は「確実に貯める仕組み」として優れている
私が消防士になった頃、職場では財形貯蓄を利用している先輩が多くいました。
給与から自動的に積み立てられるため、自分でお金を移す手間がなく、「気付いたら貯まっていた」という安心感があります。
特に、
- 貯蓄を始めたい人
- 毎月確実に積み立てたい人
- お金を使い過ぎてしまう人
には向いている制度だと感じました。
私自身も財形貯蓄のおかげで教育資金づくりを継続できた部分があります。
一方で、近年は金利が低い状況が続いているため、「お金を増やす」という目的では物足りない面もあります。
財形貯蓄の制度については、厚生労働省の案内も参考になります。
厚生労働省|財形貯蓄制度
例②:新NISAは長期の資産形成に向いている
新NISAは、長期・積立・分散投資を支援する制度です。
運用によって得られた利益が非課税になるため、長い期間をかけて資産形成したい人に適しています。
例えば、
- 老後資金
- 教育資金
- 将来の生活資金
などを準備したい場合、多くの人が活用しています。
私自身も資産形成について学ぶ中で、「貯蓄だけではなく、長期運用も取り入れることが大切だ」と考えるようになりました。
ただし、投資には価格変動があり、元本割れする可能性があります。
そのため、生活費や緊急時に使うお金まで投資に回すのではなく、余裕資金で無理なく続けることが重要です。
新NISAの制度は金融庁の公式サイトでも確認できます。
金融庁|新NISA
例③:毎月2万円積み立てた場合の比較
毎月2万円を20年間積み立てた場合を例に考えてみます。
| 項目 | 財形貯蓄 | 新NISA(年率5%で運用した場合のシミュレーション) |
|---|---|---|
| 毎月の積立額 | 20,000円 | 20,000円 |
| 積立期間 | 20年 | 20年 |
| 元本 | 480万円 | 480万円 |
| 20年後の資産額 | 元本+利息 | 約820万円※ |
※シミュレーションであり、将来の運用成果を保証するものではありません。
このように、長期間の運用では複利の効果によって資産額に差が生まれる可能性があります。
例④:私が実践している資産形成
現在の私が意識しているのは、「守るお金」と「育てるお金」を分けることです。
例えば、
- 生活防衛資金は預貯金で確保する
- 長期で使わない資金は新NISAなどを活用して運用する
- 無理のない範囲で積立を継続する
という考え方です。
消防士として働いていた頃も、家計を支えるためには「続けられる仕組み」が何より大切だと感じていました。
一度に大きな金額を投資するのではなく、毎月少しずつ積み立てることで、家計への負担を抑えながら資産形成を続けることができます。
まとめ:財形貯蓄と新NISAを上手に組み合わせよう
財形貯蓄と新NISAには、それぞれ異なる役割があります。
- 財形貯蓄は、給与天引きで着実に貯める仕組み
- 新NISAは、長期的な資産形成を目指す制度
- 家計に合わせて両方を組み合わせることが大切
- 無理のない金額で長く続けることが将来の安心につながる
私自身も消防士として働きながら、試行錯誤を重ねて資産形成を続けてきました。
「どちらか一方を選ぶ」のではなく、それぞれの特徴を理解して活用することが、将来への備えにつながると考えています。
お問い合わせ
最後までお読みいただき、ありがとうございました。
この記事は、私自身が消防士として働きながら実践してきた経験と、公的機関が公表している情報をもとに作成しています。
記事の内容についてご質問やお気づきの点がありましたら、お気軽にお問い合わせフォームよりご連絡ください。
また、「消防士・公務員のお金」「資産形成」「家計管理」などで取り上げてほしいテーマがありましたら、ご意見・ご要望も歓迎しています。
皆さまからいただいたご意見を参考に、今後も役立つ情報を発信していきます。
コメント