こんにちは。元消防士の「シロ助」です。
消防士として20年以上勤務する中で、私は多くの災害や救急現場を経験してきました。
仕事では「万が一に備えること」が当たり前でしたが、お金については、最初から正しい備え方ができていたわけではありません。
以前の私は、「家族のためだから」という思いで、民間の生命保険やがん保険に加入していました。
しかし、家計管理や資産形成について学ぶ中で、公務員にはすでに利用できる公的制度や共済制度が充実していることを知り、保険に対する考え方が大きく変わりました。
もちろん、がん保険が必要な方もいます。
一方で、公務員や消防士のように利用できる制度が充実している場合は、保障内容を見直すことで家計にゆとりが生まれるケースもあります。
この記事では、私自身の経験をもとに、公務員ががん保険を考える際に知っておきたい制度や、家計と資産形成を両立する考え方について解説します。
がん保険は「加入するか」ではなく「必要な保障か」を考えることが大切
がん保険は決して不要な保険ではありません。
しかし、公務員や消防士の場合は、
- 健康保険制度
- 高額療養費制度
- 共済組合の給付制度
- 病気休暇や休職制度
などを利用できるため、民間保険だけに頼らなくても備えられる場合があります。
大切なのは、
現在利用できる制度を理解したうえで、本当に不足する部分だけを保険で補うことです。
保険料を抑えられれば、その分を教育資金や老後資金、生活防衛資金など、家族の将来に役立てることもできます。
公務員は民間保険だけではなく、公的制度も活用できるから
消防士を含む地方公務員には、民間企業とは異なる保障制度があります。
例えば、高額療養費制度では、医療費が高額になった場合でも自己負担額には上限があります。
さらに、多くの共済組合では独自の給付制度が用意されており、自己負担額がさらに軽減される場合があります。
また、病気で長期間働けなくなった場合でも、病気休暇や休職制度などが整備されている自治体もあります。
制度内容は自治体や加入する共済組合によって異なりますが、「民間保険に加入しているから安心」ではなく、「今利用できる制度は何か」を知ることが重要です。
私自身も、この制度を理解したことで、保険の役割を見直し、家計全体を考えた備え方へと変わりました。
具体例① 私が保険を見直したきっかけ
私が保険を見直したきっかけは、家計簿を見返したことでした。
毎月の保険料は、それほど高いとは感じていませんでした。
しかし、年間で計算すると数十万円、さらに20年以上という長い期間では数百万円にもなります。
「本当にこの保険料は、家族を守るために最適な使い方なのだろうか。」
そう考えたことが、見直しの第一歩でした。
保険そのものを否定するつもりはありません。
大切なのは、「安心のために保険へ加入すること」と、「家計全体のバランス」を両方考えることだと感じています。
具体例② 公務員が確認したい制度
保険を検討する前に、まず確認してほしい制度があります。
- 高額療養費制度
- 共済組合の給付制度(付加給付の有無など)
- 病気休暇・休職制度
- 遺族年金制度
これらを理解することで、「民間保険でどこまで備える必要があるのか」を判断しやすくなります。
制度は自治体や共済組合によって異なるため、加入している共済組合の案内や勤務先の担当部署で確認しておくと安心です。
具体例③ 共済と民間保険の違いを比較する
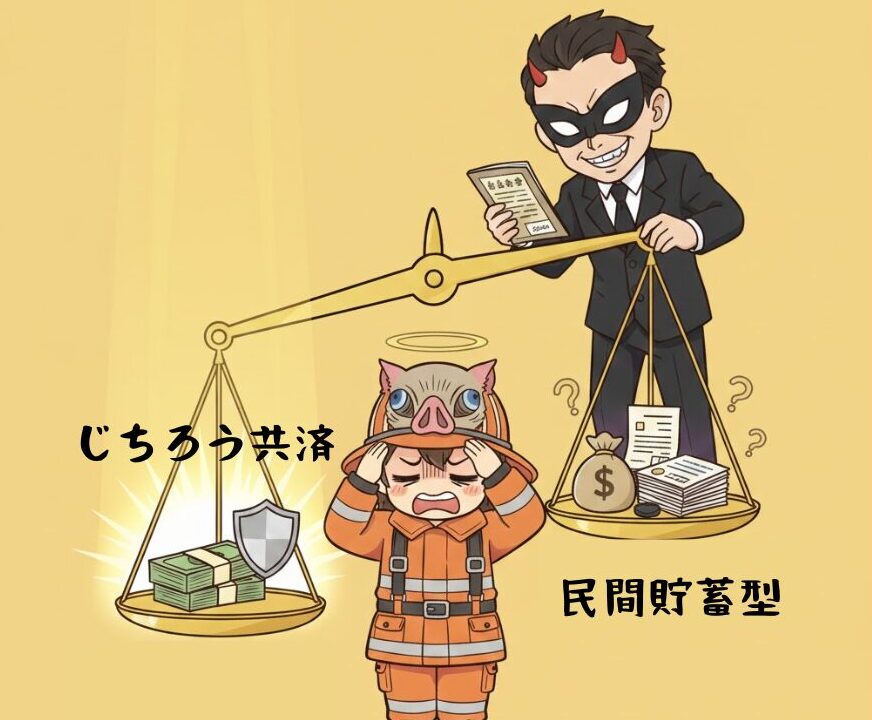
では、実際に「必要な保障を共済で準備する場合」と「民間のがん保険に加入する場合」で考えてみましょう。
※以下は一例であり、実際の保険料や保障内容は加入する制度や年齢、家族構成によって異なります。
| 比較項目 | 共済を活用する場合 | 民間のがん保険を活用する場合 |
|---|---|---|
| 月々の負担 | 数千円程度の場合がある | 数千円〜1万円以上の場合もある |
| 保障の考え方 | 必要な保障をシンプルに準備 | 商品によって保障内容が幅広い |
| 公的制度との併用 | 制度を確認して不足分を補う | 保険で手厚く備える考え方 |
| 資産形成との両立 | 保険料を抑えやすい | 保険料負担が大きくなる場合がある |
| 自由に使えるお金 | 浮いた資金を貯蓄や投資へ回せる | 長期間の保険料負担になる可能性がある |
大切なのは、「共済が絶対に正解」「民間保険が間違い」ということではありません。
家庭状況や貯蓄額、必要な保障額によって最適な選択は変わります。
私自身は、以前は「安心のため」と考えて複数の保険に加入していました。
しかし、保障内容と公的制度を確認することで、「本当に必要な保障だけを残す」という考え方に変わりました。
保険は加入することが目的ではなく、家族の生活を守るための手段です。
具体例④ 浮いた保険料を資産形成に回す考え方
保険を見直す際に大切なのは、削減した保険料をどう活用するかです。
例えば、毎月1万円の保険料を見直せた場合、そのお金を生活費に消費するのではなく、将来のために準備する方法があります。
代表的な選択肢の一つが、新NISAを活用した長期・積立・分散投資です。
例えば、毎月1万円を20年間積み立てた場合、
積立元本:約240万円
になります。
さらに、運用成果によっては元本以上に増える可能性があります。
ただし、投資には価格変動リスクがあります。
短期間で利益を求めるものではなく、長期間かけて資産形成を行う考え方が大切です。
私自身も、保険を見直したことで、「守るお金」と「育てるお金」を分けて考えるようになりました。
保険は安心を買うもの。
投資は将来の資産を育てるもの。
この2つを混同しないことが、家計管理では重要です。
若手消防士からよくある質問
Q. がん保険は完全に不要なのでしょうか?
A. すべての人に不要というわけではありません。
貯蓄が十分ではない方や、保障内容に不安がある方にとっては、がん保険が安心につながる場合もあります。
一方で、公務員の場合は利用できる制度があるため、加入前に自分がどの程度保障されているか確認することが大切です。
Q. 共済だけで本当に大丈夫ですか?
A. 必要な保障額は人によって異なります。
独身なのか、配偶者や子供がいるのか、住宅ローンがあるのかによって必要な死亡保障は変わります。
「周りが入っているから」ではなく、自分の家庭に必要な保障を考えることが重要です。
Q. 浮いた保険料は投資に回すべきですか?
A. まずは生活防衛資金を確保することが大切です。
急な病気や車の故障、住宅修理などに備える現金を準備したうえで、余裕資金を長期投資へ回すことをおすすめします。
まとめ 保険は目的を決めて選ぶことが大切
がん保険について考える時、重要なのは「加入するか、しないか」という二択ではありません。
大切なのは、
・公的制度でどこまで備えられるか確認する
・不足する部分だけ保険で補う
・余裕資金は将来のために活用する
という考え方です。
消防士や公務員は、健康保険制度や共済制度など、すでに利用できる仕組みがあります。
だからこそ、まずは自分が持っている制度を理解することが大切です。
私自身、以前は「保険に入っているから安心」と考えていました。
しかし、本当の安心とは、保険証券の枚数ではなく、家計全体が安定している状態だと気づきました。
守るお金。
育てるお金。
使うお金。
このバランスを整えることで、家族の未来への備えはより強くなります。
まずは一度、現在加入している保険の内容を確認してみてください。
「この保障は本当に必要なのか」
「公的制度でカバーできる部分はないか」
を考えることが、家計改善の第一歩になります。
元消防士として、現場で培った「リスクを正しく判断する力」を、これからもお金の面でも皆さんへ届けていきます。
最後まで読んでいただき、ありがとうございました。
参考リンク
厚生労働省 高額療養費制度について
金融庁 NISAについて

国立がん研究センター がん情報サービス
コメント