こんにちは。
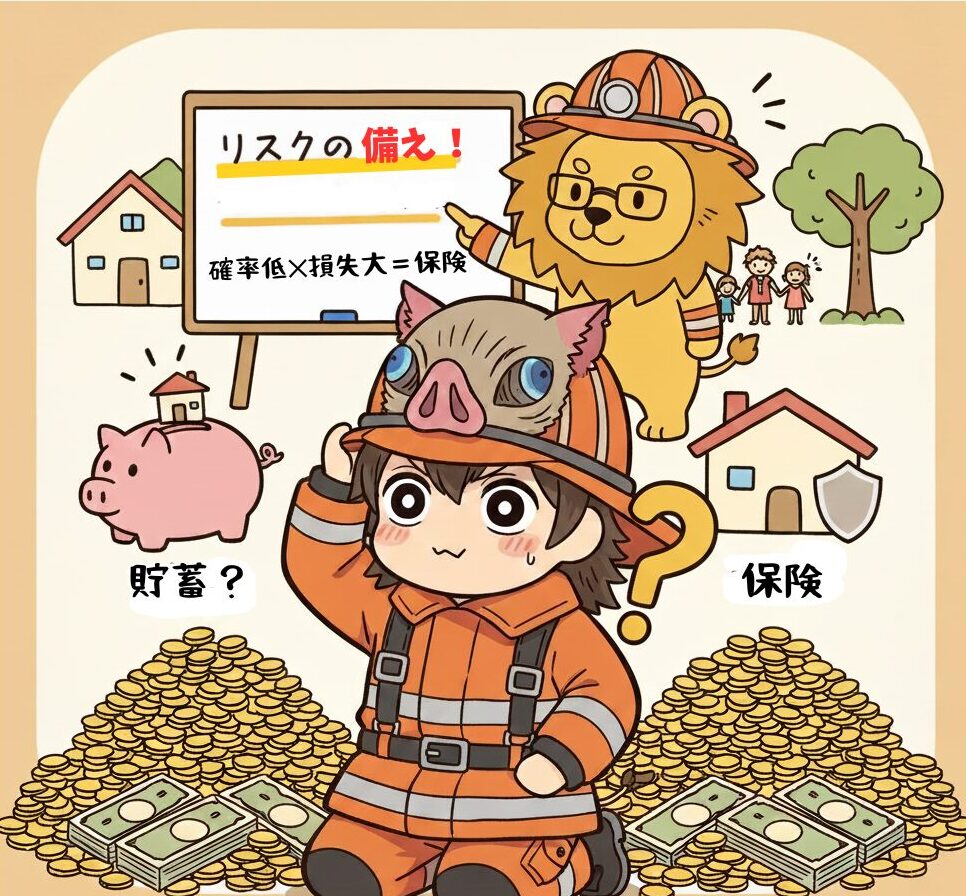
元消防士の「シロ助」です。
私は消防士として20年以上勤務し、火災・救急・災害対応など、多くの現場を経験してきました。
消防の仕事では、「万が一のリスクに備えること」が当たり前です。
しかし、お金の備えについては、私自身も最初から正しい判断ができていたわけではありません。
以前の私は、「家族のために必要だから」「将来が不安だから」という理由で、積立型生命保険やがん保険に加入していました。
もちろん保険は、家族を守るための大切な仕組みです。
一方で、長期間保険料を払い続ける中で、「この保障は本当に我が家に必要なのか」「もっと効率的なお金の使い方があるのではないか」と考えるようになりました。
この記事では、私自身の保険選びの経験をもとに、保険の本来の役割と、家計を守るための考え方を解説します。
結論:保険は「大きなリスク」に備えるために使う!
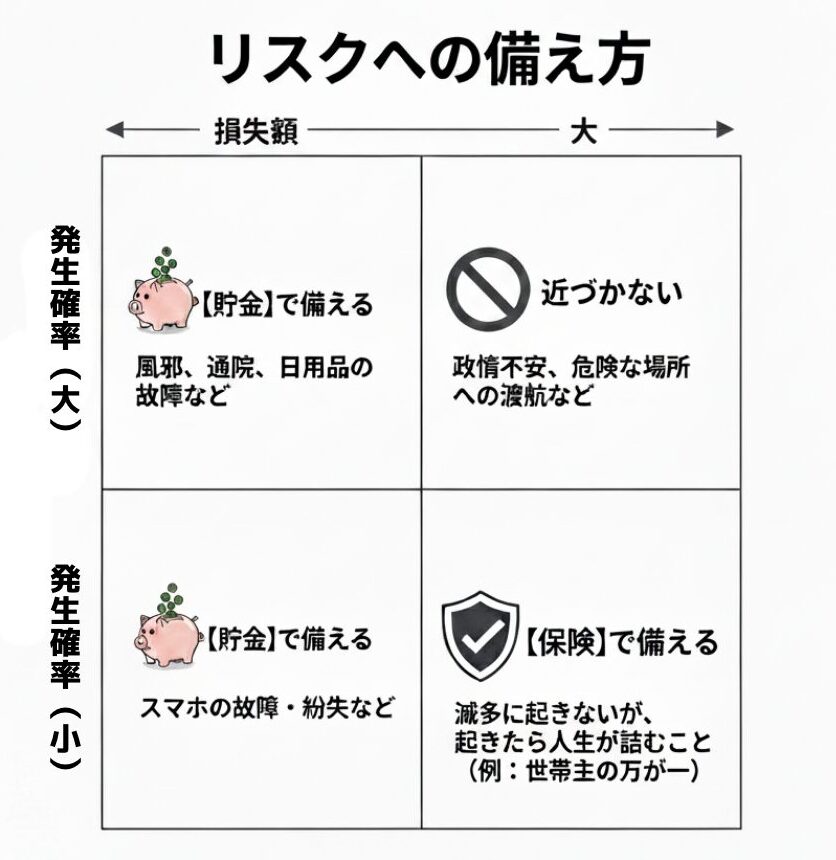
保険で大切なのは、起きる可能性は低くても、発生した時に家計では支えきれない大きなリスクに備えることです。
日常的な医療費や小さな支出まで、すべて保険で準備する必要はありません。
まずは、
- 自分の貯蓄
- 公的制度
- 勤務先の福利厚生
を確認したうえで、不足する部分を保険で補うという考え方が重要です。
保険料を減らすことが目的ではありません。
必要な保障を確保しながら、将来の教育資金や老後資金に回せるお金を増やすことが、家族を守ることにつながります。
理由:保険料は長期間で大きな固定費になるから
保険は毎月少額に感じても、長期間払い続けると家計に大きな影響を与えます。
例えば、月2万円の保険料の場合、2万円 × 12か月 × 20年間で、支払総額は約480万円になります。
さらに夫婦で加入すれば、その負担はさらに大きくなります。
もちろん、必要な保障であれば支払う価値があります。
しかし、「周りが入っているから」「営業担当者に勧められたから」という理由だけで加入すると、本来必要な資産形成に回せるお金が少なくなってしまう可能性があります。
私自身も以前は、保険による安心感ばかりを見ていました。
しかし家計全体を考えるようになり、保障は保険、資産形成は貯蓄や投資というように、目的を分けて考えることが大切だと気づきました。
| 期間 | 夫婦2人の固定費合計 |
| 毎月 | 40,000円 |
| 1年間 | 480,000円 |
| 18年間 | 9,600,000円 |
なんと、夫婦2人の固定費の合計は約1千万円になります!
私たちは「安心料」という言葉に惑わされ、気づかないうちに家一軒分の頭金や、子供の大学費用を保険会社に献上していたことになります。
具体例:私が積立型保険に加入して気づいたこと
「家族のため」という気持ちだけで保険を選んでいた
私自身、以前は積立型生命保険やがん保険に加入していました。
加入した理由は「もし自分に何かあったら家族が困る」「将来のお金も準備したい」という、ごく自然な気持ちからでした。
消防士という仕事柄、事故や災害の現場に出動することも多く、「万が一への備え」の重要性は誰よりも感じていました。
そのため、保険に加入すること自体に疑問はありませんでした。
しかし、家計管理や資産形成について学ぶ中で、少しずつ考え方が変わりました。
それは、保険は「お金を増やすため」のものではなく、「大きな損失に備えるため」のものということです。
積立型保険は「保障」と「貯蓄」を分けて考える
積立型保険には、以下のような役割があります。
- 万が一の時の保障
- 将来受け取れる積立部分
- 保険会社の運営に必要な費用
つまり、支払った保険料のすべてが将来のお金として積み立てられるわけではありません。
もちろん、積立型保険にもメリットがあります。
- 半強制的に貯蓄できる
- 保障を持ちながら準備できる
- 貯蓄が苦手な人には向いている場合がある
一方で、資産形成という目的だけで考える場合は、他の方法と比較することも大切です。
例えば、必要な保障は掛け捨て型保険で準備し、余裕資金を長期投資に回すという考え方もあります。
大切なのは、「保険が良い、悪い」ではなく、自分の目的に合った方法を選ぶことです。
消防士・公務員は公的制度や福利厚生も確認する
消防士を含む地方公務員の場合、民間企業とは異なる福利厚生があります。
例えば、
- 健康保険制度
- 高額療養費制度
- 共済組合の制度
- 病気休暇や休職制度
などです。
病気やケガへの備えを考える時、民間保険だけを見るのではなく、まずは「すでに利用できる制度」を確認することが重要です。
私自身も、以前は「保険に入っていれば安心」と考えていました。
しかし、本当に必要なのは、「どんな制度があるのかを知ったうえで、不足する部分だけを補うこと」でした。
| 項目 | 自営業・フリーランス | 消防士(地方公務員) |
| 健康保険 | 国民健康保険 | 共済組合(最強!) |
| 高額療養費制度 | あり | あり |
| 独自の付加給付 | なし | あり(自己負担月2.5万円が上限) |
| 病気による欠勤 | 収入ゼロのリスク大 | 病気休暇(給与100%補填) |
| 長期の働けなくなるリスク | 傷病手当金なし | 傷病手当金・休職制度あり(約8割保障) |
※利用できる制度や内容は、加入している共済組合や勤務先によって異なります。必ずご自身の制度内容をご確認ください。
見直した保険料は家族の未来へ活用する
保険を見直す目的は、単純に保険料を減らすことではありません。
大切なのは、浮いたお金を家族の将来のために活用することです。
例えば、
- 子供の教育資金
- 老後資金
- 住宅資金
- 生活防衛資金
などです。
私自身も、家計全体を見るようになり、「今の安心」と「将来の安心」のバランスを考えるようになりました。
消防の現場でも、限られた資源をどこに投入するかは非常に重要です。
家計管理も同じです。
限られた収入を、本当に必要な場所へ配分することが家族を守ることにつながります。
保険を見直すことは、家族の未来を考えること
保険は、決して不要なものではありません。
大切な家族を守るために必要な保障もあります。
しかし、「不安だから何となく加入する」のではなく、「どんなリスクに備えるための保険なのか」を考えることが重要です。
私自身、保険選びで遠回りした経験があります。
だからこそ、今は、
- 大きなリスクは保険で備える
- 小さな支出は貯蓄で対応する
- 将来のお金は資産形成で準備する
という考え方を大切にしています。
まずは一度、ご自身の保険証券を確認してみてください。
「この保障は本当に今の自分や家族に必要なのか」
そう問いかけるだけでも、家計を見直す大きな一歩になります。
保険を正しく理解することは、家族のお金を守ることにつながります。
元消防士として、これからも「家族を守るための知識」を発信していきます。
お問い合わせ
最後までお読みいただき、ありがとうございました。
この記事は、私自身が消防士として働きながら経験したことや、お金について学んできた内容をもとに作成しています。
記事の内容について気になる点やご質問がありましたら、お気軽にお問い合わせください。
また、「このテーマについて詳しく知りたい」「こんな内容の記事を読んでみたい」といったご要望も歓迎しています。
いただいたご意見は、今後の記事作成の参考にさせていただきます。
コメント