子どもが生まれると、多くの方が一度は考えるのが死亡保険ではないでしょうか。
「もし自分に万が一のことがあったら、家族の生活は大丈夫だろうか。」
そんな不安から、保険会社や保険ショップへ相談する方も少なくありません。
私自身も消防士として20年以上勤務する中で、火災や救急など多くの現場を経験し、「万が一への備え」の大切さを実感してきました。
一方で、お金の備えについて学ぶ中で気付いたことがあります。
それは、公務員には遺族年金や共済制度など、すでに利用できる公的保障があるということです。
そのため、民間の死亡保険へ加入する前に、まずは利用できる制度を知り、本当に必要な保障額を考えることが大切です。
この記事では、元消防士としての経験をもとに、公務員の遺族年金の仕組みや死亡保険の考え方について分かりやすく解説します。
結論:まずは遺族年金を確認し、不足する分だけ死亡保険で備えよう
死亡保険を選ぶ時に最も大切なのは、「保険金額の大きさ」ではありません。
まず確認したいのは、
- 遺族年金などの公的保障
- 勤務先の共済制度
- 現在の貯蓄
- 住宅ローンの有無
などです。
これらを確認したうえで、不足する部分だけを死亡保険で準備することが、家計に無理のない備えにつながります。
私自身も以前は、「保険は多いほど安心」と考えていました。
しかし家計管理を学び、公的制度を理解したことで、必要以上の保障を持つよりも、教育資金や将来の資産形成とのバランスを考えることが大切だと感じるようになりました。
理由:公務員は公的保障が充実しているため
公務員が死亡保険を考える時は、まず利用できる制度を確認することが重要です。
必要以上の保険に加入する前に、公的保障や勤務先の制度を理解することで、家計全体を効率よく守ることができます。
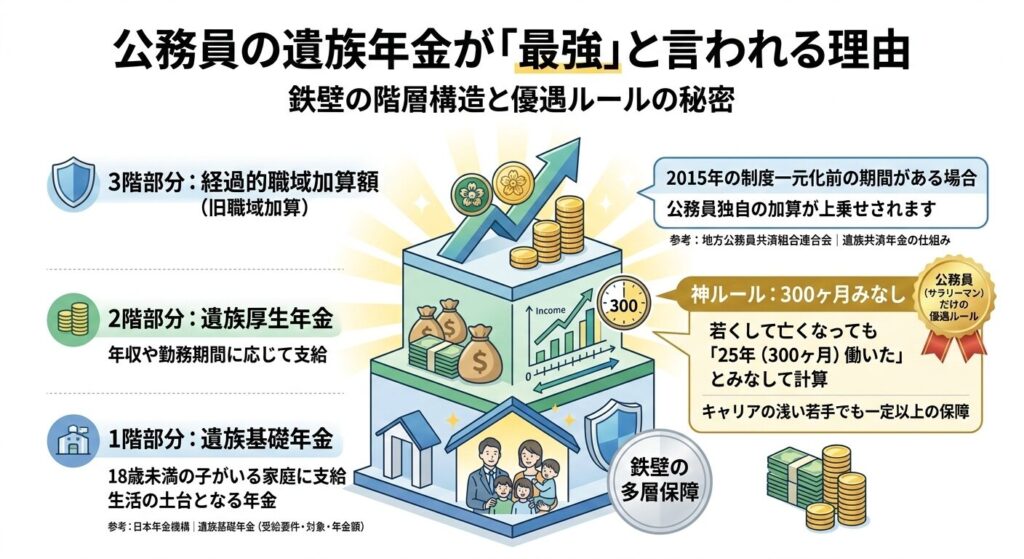
理由① 遺族年金が家族の生活を支える
会社員や公務員など厚生年金に加入している方が亡くなった場合、一定の条件を満たせば遺族年金が支給されます。
子どもがいる家庭では、遺族基礎年金や遺族厚生年金の対象になる場合があります。
受給額は年齢や加入期間、家族構成などによって異なるため、一律ではありません。
詳しくは日本年金機構の公式ページをご確認ください。
日本年金機構 公式ページ
遺族年金は、残された家族の生活を支える大切な制度です。
死亡保険を考える時は、この制度を踏まえたうえで必要保障額を考えることが重要です。
理由② 住宅ローンは団体信用生命保険で備えられる場合がある
住宅ローンを利用している場合、多くの方は団体信用生命保険(団信)へ加入しています。
団信に加入していると、契約者が亡くなった際に住宅ローンの残債が保険で返済される仕組みです。
つまり、住居費という大きな支出を家族が引き継がずに済む可能性があります。
住宅ローンがある家庭では、この制度も必要保障額を考える重要なポイントになります。
理由③ 共済制度や退職金制度も確認しておこう
地方公務員には、共済制度や勤務先独自の福利厚生があります。
勤務先によって内容は異なりますが、
- 弔慰金
- 死亡退職金
- 共済制度
などが利用できる場合があります。
制度を理解せずに保険へ加入すると、本来不要な保障まで契約してしまう可能性があります。
まずは勤務先で利用できる制度を確認し、不足する部分だけを保険で補うことが大切です。
具体例:30歳・子ども1人の公務員家庭で考えてみる
ここでは、一般的なモデルケースをもとに、死亡保障の考え方を紹介します。
※実際に必要な保障額は、年収や家族構成、住宅ローンの有無、貯蓄額などによって異なります。
具体例① 遺族年金を考慮した必要保障額
例えば、30歳の公務員で、配偶者と0歳の子どもがいる家庭を想定します。
万が一のことがあった場合、家族には遺族年金などの公的保障が支給される可能性があります。
そのため、必要となる生活費すべてを死亡保険だけで準備する必要があるとは限りません。
まずは、
- 毎月必要な生活費
- 子どもの教育費
- 住宅ローンの有無
- 現在の貯蓄
- 遺族年金などの公的保障
を整理し、不足する金額を確認することが重要です。
「周りが3,000万円加入しているから」「保険会社に勧められたから」という理由ではなく、自分の家庭に必要な保障額を考えることが家計を守る第一歩になります。
具体例② 共済と民間保険を比較してみる
公務員は、勤務先を通じて共済制度へ加入できる場合があります。
一方で、民間保険会社には保障内容を細かく選べる商品もあります。
それぞれの特徴を整理すると、次のようになります。
| 項目 | 共済 | 民間保険 |
|---|---|---|
| 保険料 | 比較的手頃な場合が多い | 商品によって異なる |
| 保障内容 | シンプル | 選択肢が豊富 |
| 加入方法 | 職場を通じて加入する場合が多い | 保険会社や代理店で加入 |
| 向いている人 | 必要最低限の保障を準備したい人 | 自分に合わせて保障を設計したい人 |
どちらが優れているということではありません。
家族構成やライフプランに合わせて選ぶことが大切です。
具体例③ 保険料を見直すと家計にゆとりが生まれる
死亡保険を見直すことで、毎月の固定費が下がる場合があります。
例えば、毎月5,000円の保険料を見直せた場合、
5,000円 × 12か月 × 30年間
=180万円
になります。
さらに、そのお金を教育資金や老後資金として積み立てたり、新NISAなどを活用した長期投資に回したりするという考え方もあります。
ただし、投資には価格変動リスクがあります。
生活防衛資金を確保したうえで、余裕資金を長期的に運用することが大切です。
保険と資産形成は役割が異なります。
保険は、大きなリスクに備えるもの。
資産形成は、将来のお金を育てるもの。
この2つを分けて考えることで、家計全体をより効率的に整えられます。
よくある質問
Q1 公務員なら死亡保険は不要ですか?
いいえ、一概に不要とは言えません。
遺族年金などの公的保障がありますが、子どもの年齢や配偶者の働き方、住宅ローンの有無によって必要な保障額は変わります。
不足する部分を死亡保険で補うことが大切です。
Q2 共済だけで十分でしょうか?
家庭によって異なります。
保障額や保障期間を確認し、自分の家庭に必要な保障を満たしているか確認しましょう。
必要に応じて民間保険を組み合わせるという方法もあります。
Q3 保険料を減らすのが不安です。
不安に感じるのは自然なことです。
しかし、公的保障や共済制度、現在の貯蓄も含めて家計全体を確認することで、本当に必要な保障額が見えてきます。
保険だけに頼るのではなく、制度や資産形成も活用して家族を守ることが重要です。
まとめ:制度を理解し、自分の家庭に合った死亡保険を選ぼう
死亡保険を考える時に大切なのは、「できるだけ高い保障に入ること」ではありません。
まずは、公務員が利用できる遺族年金や共済制度、勤務先の福利厚生などを確認し、家族に本当に必要な保障額を把握することが重要です。
この記事のポイントをまとめると、
・遺族年金などの公的保障を確認する
・共済制度や勤務先の福利厚生を把握する
・必要保障額を計算して不足分だけ保険で備える
・見直して浮いたお金は教育資金や老後資金など将来のために活用する
という流れがおすすめです。
私自身も消防士として働く中で、「万が一への備え」は大切だと感じてきました。
しかし、お金の備えは「不安だけ」で決めるものではありません。
制度を正しく理解し、家族に必要な保障を準備することが、安心した暮らしにつながります。
まずは一度、ご自身が加入している保険証券を確認してみてください。
そして、
「この保障は今の家族に本当に必要なのか」
「公的保障でカバーできる部分はないか」
を考えることから始めてみましょう。
家族を守る保険選びは、不安ではなく、正しい知識をもとに判断することが大切です。
お問い合わせ
最後までお読みいただき、ありがとうございました。
この記事では、公務員の死亡保険や遺族年金について、元消防士としての経験や公的制度をもとに解説しました。
記事の内容について気になる点やご質問がありましたら、お気軽にお問い合わせください。
また、
・「自分に必要な死亡保障額を知りたい」
・「共済と民間保険はどちらが自分に合っている?」
・「家計全体を見直したい」
などのご相談や、「こんなテーマの記事を読んでみたい」といったご要望も歓迎しています。
いただいたご意見は、今後の記事作成の参考にさせていただきます。
コメント