「保険はたくさん入っているほど安心」
以前の私は、そう考えていました。
こんにちは。元消防士のシロ助です。
私は消防士として20年以上勤務し、火災・救急・災害など、さまざまな現場に向き合ってきました。
消防の仕事では、万が一の事態を想定して準備することが大切です。
しかし、お金の備えについては、最初から正しい判断ができていたわけではありません。
将来への不安から、必要以上に保険へ加入し、毎月の保険料が家計の負担になっていた時期もありました。
その経験から学んだことは、家族を守るために大切なのは、保険を増やすことではなく、家計全体のバランスを整えることです。
この記事では、私自身の経験をもとに、保険料の考え方や、公務員家庭が活用できる制度、将来のお金を残すための家計管理について解説します。
結論|保険料は手取り収入の2〜3%を一つの目安に考える
保険料には「この金額なら必ず正解」という答えはありません。
家族構成、年齢、住宅ローンの有無、貯蓄額などによって必要な保障は変わります。
そのうえで、家計管理の一つの目安として、保険料は手取り収入の2〜3%程度に収める考え方があります。
例えば、手取り30万円の場合、
・月6,000円〜9,000円程度
が一つの目安になります。
もちろん、子どもの教育費を準備する時期や、住宅購入など大きなライフイベントがある場合は、この限りではありません。
大切なのは、
「周りが加入しているから」
「営業担当者に勧められたから」
ではなく、
自分の家庭に必要な保障なのかを確認することです。
理由|保険料を適切に管理することで家計の自由度が高まる
保険は、万が一の時に家族を守る大切な制度です。
しかし、毎月の保険料は長期間続く固定費でもあります。
必要以上に保険料を払い続けると、本来なら教育資金や老後資金に使えるお金が少なくなってしまう可能性があります。
ここでは、保険料を見直すメリットを3つ紹介します。
理由①|保険料は長期間続く固定費だから
毎月の支払いは少額に感じても、長期間になると大きな金額になります。
例えば、月2万円の保険料を20年間支払った場合、
2万円×12か月×20年=480万円
になります。
もちろん、その保障が必要であれば支払う価値があります。
しかし、「何となく安心だから」という理由だけで加入している場合は、一度内容を確認することが大切です。
私自身も以前は、保険料を「安心のための必要経費」と考えていました。
しかし家計全体を見るようになり、固定費を見直すことで、将来のお金の使い方が変わることを実感しました。
理由②|公務員には利用できる制度があるから
消防士を含む地方公務員には、民間保険だけに頼らなくても利用できる公的制度があります。
代表的なものとして、
・健康保険制度
・高額療養費制度
・共済組合の制度
・遺族年金制度
などがあります。
例えば、高額療養費制度では、医療費の自己負担額には一定の上限があります。
そのため、「大きな病気になったら医療費で家計が破綻する」という不安に対しても、公的制度を確認したうえで必要な保障を考えることが重要です。
※制度内容や条件は加入している健康保険や勤務先によって異なります。詳しくは各制度の公式情報をご確認ください。
理由③|浮いたお金を教育資金や資産形成へ回せるから
保険料を見直す目的は、単純に支払いを減らすことではありません。
大切なのは、家族の将来に必要なお金を、より効果的に準備することです。
例えば、毎月5,000円の保険料を見直すことができた場合、
5,000円×12か月×20年=120万円
になります。
さらに、余裕資金を長期間運用することで、将来的な資産形成につながる可能性もあります。
もちろん投資には価格変動のリスクがあります。
そのため、
・生活防衛資金を確保する
・無理のない範囲で積み立てる
・長期的な視点で考える
ことが大切です。
保険は「大きなリスクへの備え」。
貯蓄や投資は「将来のお金を準備する手段」。
それぞれの役割を分けて考えることで、家計全体のバランスが整いやすくなります。
具体例|私が実践した家計の黄金比
私自身、消防士として働きながら家族の将来を考える中で、毎月のお金の使い方を見直してきました。
そこで意識したのが、
「固定費を整え、余裕資金を将来へ回す」
という考え方です。
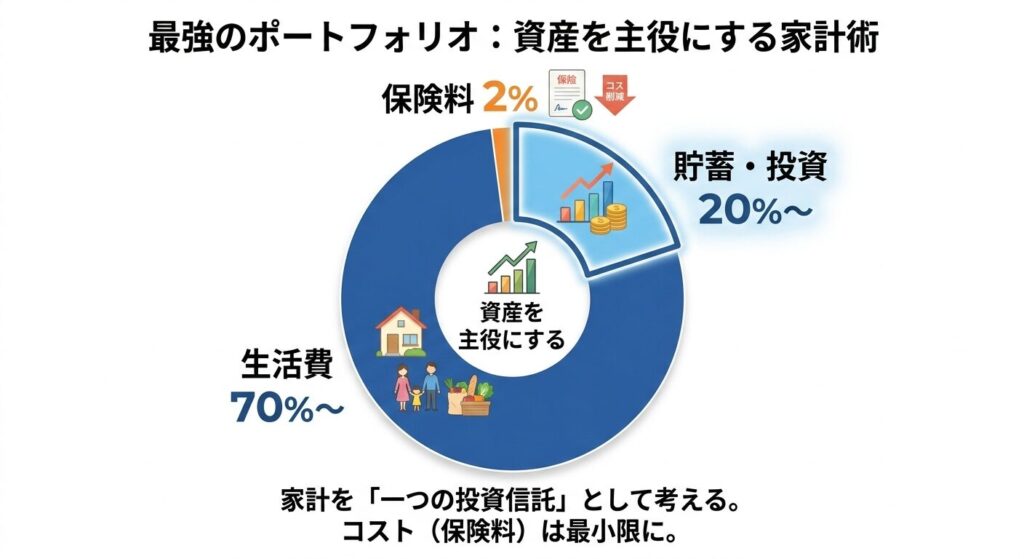
我が家では、以下のようなバランスを意識しました。
・保険料 手取り収入の2〜3%程度を目安
・生活防衛資金 急な出費に備えて確保
・教育資金 子どもの将来のために準備
・余裕資金 長期的な資産形成へ活用
もちろん、家庭によって最適な割合は変わります。
大切なのは、誰かの家計をそのまま真似することではなく、自分の家庭に合ったバランスを見つけることです。
公務員が共済制度を活用する時の考え方
公務員には、職場を通じて加入できる共済制度があります。
その一つが、自治労セット共済です。
共済制度には、一般的に以下のような特徴があります。
団体制度による手頃な掛金
多くの組合員が加入することで、個人で加入する保険とは異なる仕組みで運営されています。
必要な保障を比較的シンプルに準備したい方に向いている場合があります。
ライフステージに合わせて見直しやすい
家族構成や生活環境は、時間とともに変化します。
例えば、
・子どもが生まれた時
・住宅を購入した時
・子どもが独立した時
など、その時々で必要な保障は変わります。
定期的に保障内容を確認することが大切です。
浮いたお金を別の目的へ活用できる
保険料を適切に管理できれば、その分を、
・教育資金
・老後資金
・生活防衛資金
などへ回すことができます。
ただし、保障内容や条件は制度によって異なるため、加入前には必ず内容を確認しましょう。
よくある質問
Q. 保険料は少ないほど良いのでしょうか?
A. 必ずしもそうではありません。
保険は、貯蓄だけでは対応できない大きなリスクに備えるためのものです。
家族構成や収入状況を考え、必要な保障を確保することが大切です。
Q. 公務員なら民間保険は必要ありませんか?
A. 一概には言えません。
公務員には公的制度がありますが、住宅ローンや子どもの人数、貯蓄状況によって必要な保障額は変わります。
不足する部分を保険で補うという考え方が重要です。
Q. 浮いた保険料は投資に回した方がいいですか?
A. まずは生活防衛資金を確保することが大切です。
そのうえで、余裕資金を長期的な資産形成に活用する方法があります。
投資にはリスクがあるため、自分の状況に合わせて判断しましょう。
まとめ|保険は家計全体のバランスで考えることが大切
保険は、家族を守るために必要な大切な仕組みです。
しかし、「不安だから」という理由だけで加入すると、家計を圧迫してしまう可能性があります。
大切なのは、
・必要な保障を確認する
・利用できる公的制度を知る
・余裕資金を将来へ回す
という考え方です。
私自身、消防士として働きながら家計を見直した経験から感じることは、安心とは「たくさん備えること」ではなく、「必要なものを正しく備えること」だということです。
保険証券の厚さではなく、家族に必要なお金を準備できる仕組みを作ること。
それが、長い人生における本当の家計管理だと考えています。
まずは一度、現在加入している保険内容を確認してみてください。
「この保障は今の自分や家族に本当に必要なのか」
そう考えることが、家計を整える第一歩になります。
お問い合わせ
最後までお読みいただき、ありがとうございました。
この記事は、私自身が消防士として働きながら経験した家計管理や、保険について学んできた内容をもとに作成しています。
保険の見直しや家計管理について、
「自分の場合はどのように考えればいいのか」
「どんな制度を確認すればいいのか」
など、ご質問がありましたらお気軽にお問い合わせください。
また、取り上げてほしいテーマや記事へのご意見も歓迎しています。
いただいたご意見は、今後の記事作成の参考にさせていただきます。
▶お問い合わせフォームはこちら
コメント